

Anleihen und Inflation: Wie hoch ist die reale Rendite wirklich?
Eine Staatsanleihe mit 4, 6 oder sogar 10 % Rendite kann auf den ersten Blick ausgesprochen attraktiv erscheinen. Für Anleger ist jedoch nicht allein entscheidend, wie hoch die nominale Rendite einer Anleihe ausfällt. Ebenso wichtig ist, wie sich die Kaufkraft des investierten Geldes während der Haltedauer entwickelt.
Denn Inflation reduziert den realen Wert zukünftiger Geldzahlungen. Das betrifft bei einer klassischen Festzinsanleihe sowohl die laufenden Kuponzahlungen als auch den bei Fälligkeit zurückgezahlten Nominalbetrag. Auch die europäischen Finanzaufsichtsbehörden weisen darauf hin, dass Inflation die Realrendite von Finanzanlagen und die Kaufkraft des investierten Kapitals mindern kann. Für festverzinsliche Staats- und Unternehmensanleihen wird ausdrücklich auf den Kaufkraftverlust der festen Zahlungen hingewiesen.
Ein Blick in die Vergangenheit verdeutlicht diesen Zusammenhang besonders gut. In den 1980er-Jahren lagen die Renditen langfristiger Staatsanleihen in Deutschland und den USA teilweise wesentlich höher als heute. Gleichzeitig war zeitweise aber auch die Inflation sehr hoch.
Interessant waren deshalb nicht zwangsläufig die Jahre mit den höchsten Nominalzinsen. Besonders hohe reale Zinsen konnten vielmehr dann entstehen, wenn die Inflation bereits stark zurückgegangen war, während die Renditen am Kapitalmarkt noch vergleichsweise hoch blieben.
Nominalrendite, Inflation und Realrendite bei Anleihen im Überblick
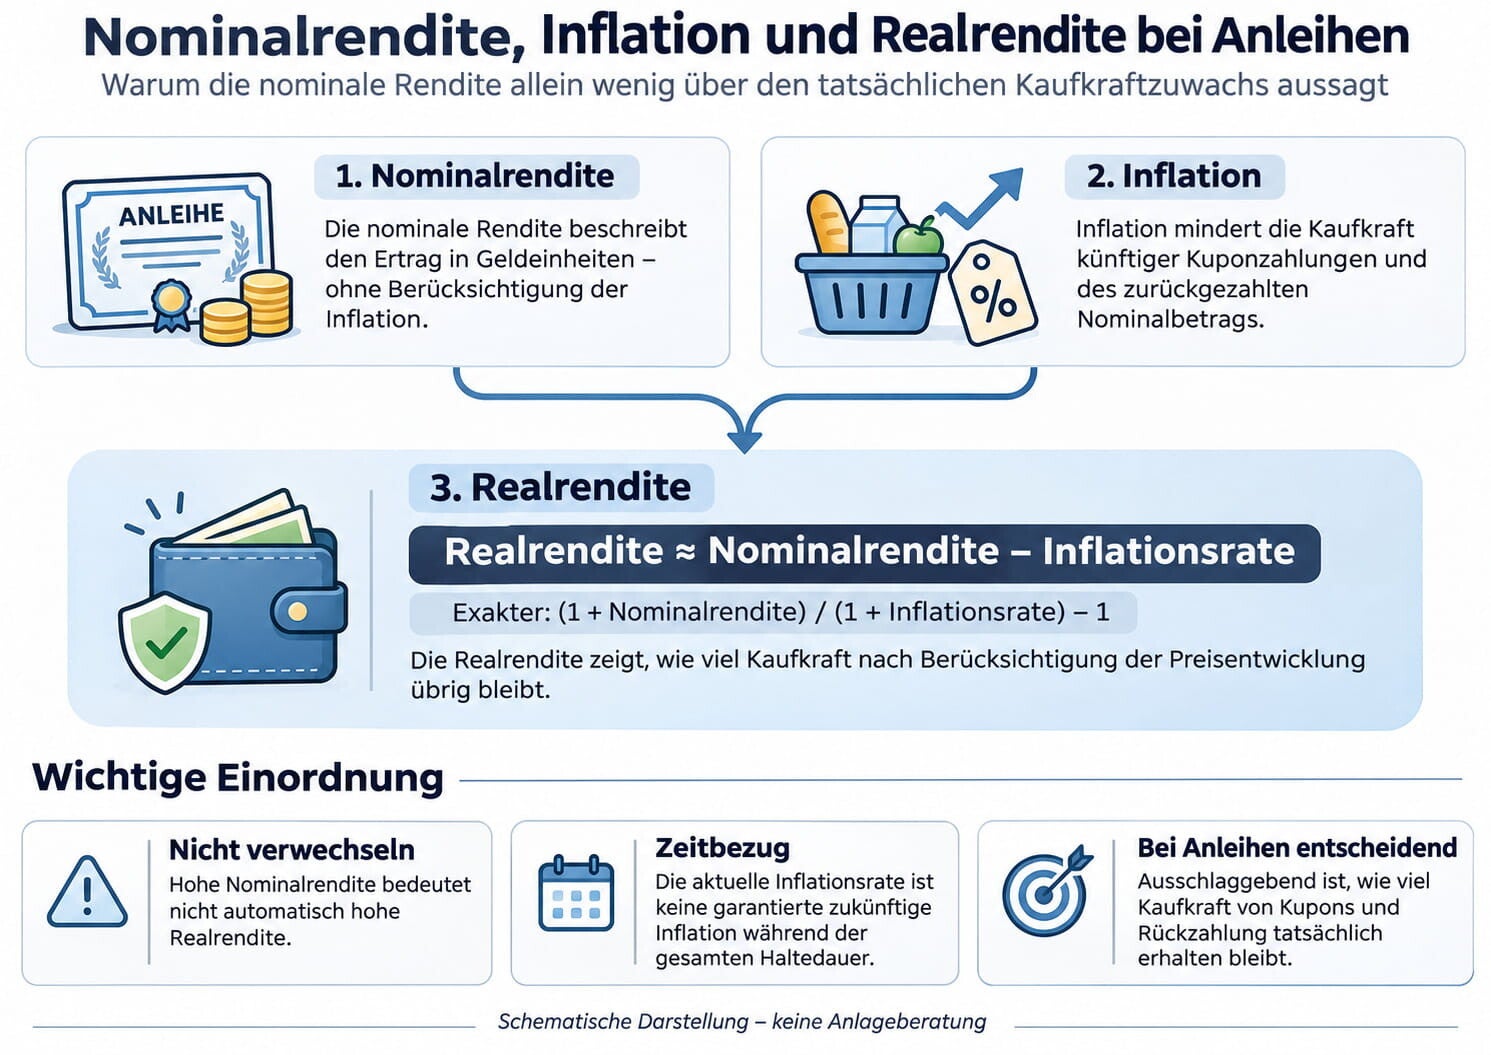
Die Grafik zeigt schematisch, wie sich bei Anleihen die Nominalrendite, die Inflation und die daraus resultierende Realrendite zueinander verhalten. Sie verdeutlicht, dass die nominale Rendite allein noch nichts über den tatsächlichen Kaufkraftzuwachs aussagt, weil Inflation die reale Wirkung von Kuponzahlungen und Rückzahlung mindern kann. Zusätzlich hebt die Grafik hervor, dass die aktuelle Inflationsrate nicht mit einer sicheren künftigen Inflationsentwicklung während der gesamten Haltedauer gleichgesetzt werden darf.
Hinweis: Diese Grafik wurde mit Unterstützung eines KI-Tools erstellt und anschließend redaktionell geprüft. Sie dient der schematischen Veranschaulichung des Zusammenhangs zwischen Nominalrendite, Inflation und Realrendite bei Anleihen und stellt keine Anlageberatung dar.
Nominalrendite und Realrendite: Wo liegt der Unterschied?
Eine nominale Rendite beschreibt zunächst den Ertrag in Geldeinheiten. Sie berücksichtigt jedoch nicht, ob sich mit diesem Geld später noch dieselbe Menge an Waren und Dienstleistungen kaufen lässt.
Die Europäische Zentralbank unterscheidet deshalb zwischen Nominal- und Realzins. Als einfache Näherung gilt:
Realzins ≈ Nominalzins − Inflationsrate
Beträgt der nominale Ertrag beispielsweise 4 % und steigen die Verbraucherpreise im gleichen Zeitraum um 3 %, beträgt der reale Kaufkraftzuwachs näherungsweise nur rund 1 %. Die EZB erläutert diesen Zusammenhang ebenfalls anhand der Kaufkraft des Geldes und weist darauf hin, dass hohe Nominalzinsen bei gleichzeitig hoher Inflation keineswegs automatisch hohe Realzinsen bedeuten. European Central Bank
Mathematisch genauer lässt sich der Zusammenhang darstellen als:
Realrendite = (1 + Nominalrendite) / (1 + Inflationsrate) − 1
Bei 4 % nominaler Rendite und 3 % Inflation ergibt sich:
1,04 / 1,03 − 1 ≈ 0,97 %
Die häufig verwendete Subtraktion ist also eine Näherung. Bei moderaten Zins- und Inflationsraten ist sie zur Veranschaulichung des Zusammenhangs jedoch gut geeignet.
Warum die aktuelle Inflation nicht einfach von der Anleiherendite abgezogen werden kann
Gerade bei länger laufenden Anleihen ist eine wichtige Einschränkung erforderlich.
Angenommen, eine zehnjährige Staatsanleihe rentiert heute mit 4 %, während die aktuelle Inflationsrate bei 3 % liegt.
Daraus folgt nicht, dass sich ein Anleger für die nächsten zehn Jahre automatisch eine reale Rendite von ungefähr 1 % sichert.
Der Grund liegt in den unterschiedlichen Betrachtungszeiträumen.
Eine aktuelle Inflationsrate von beispielsweise 3 % beschreibt typischerweise die Veränderung der Verbraucherpreise gegenüber dem entsprechenden Zeitraum des Vorjahres. Die heutige Rendite einer zehnjährigen Anleihe bezieht sich dagegen auf zukünftige Zahlungsströme über viele Jahre.
Wie hoch die Inflation in diesen kommenden Jahren tatsächlich sein wird, ist heute unbekannt.
Für eine vorausschauende Beurteilung muss deshalb mit einer erwarteten zukünftigen Inflation gearbeitet werden. Nach Ablauf der Haltedauer kann dagegen anhand der tatsächlich eingetretenen Inflation untersucht werden, welcher Kaufkraftzuwachs tatsächlich erzielt wurde.
Die Differenz:
heutige Anleiherendite − heutige Inflationsrate
ist daher zunächst eine Momentaufnahme des gegenwärtigen Zins- und Inflationsumfelds, keine garantierte zukünftige Realrendite.
Auch die Rendite bis Fälligkeit ist eine modellbasierte Renditegröße
Bei klassischen Kuponanleihen ist noch eine weitere Differenzierung sinnvoll.
Die Rendite bis Fälligkeit beziehungsweise Yield to Maturity berücksichtigt unter anderem:
- den Kaufpreis der Anleihe,
- die noch ausstehenden Kuponzahlungen,
- die Restlaufzeit und
- die Rückzahlung bei Fälligkeit.
Sie ist deshalb wesentlich aussagekräftiger als der Kupon allein.
Trotzdem ist sie nicht unter allen Umständen identisch mit dem später tatsächlich realisierten Gesamtertrag. Bei einer Kuponanleihe spielt unter anderem eine Rolle, zu welchen Konditionen zwischenzeitlich erhaltene Kuponzahlungen wiederangelegt werden können.
Sinken die Zinsen stark, können hohe Kuponzahlungen eventuell nur noch zu geringeren Renditen reinvestiert werden. Dieses Wiederanlagerisiko ist bei einer hochkuponigen Anleihe typischerweise stärker ausgeprägt als bei einer ansonsten vergleichbaren niedrigkuponigen Anleihe.
Die höheren laufenden Zahlungen bieten dem Anleger allerdings gleichzeitig mehr Liquidität und Flexibilität. Wiederanlagerisiko ist deshalb nicht einfach nur als Nachteil eines hohen Kupons zu verstehen.
Mehr zum Unterschied zwischen Kupon, Rendite und Effektivverzinsung wird in einem eigenen Beitrag erläutert.
Historischer Vergleich: Deutschland in den 1980er- und frühen 1990er-Jahren
Wie unterschiedlich nominale und reale Zinsniveaus ausfallen können, zeigt eine historische Auswertung der Deutschen Bundesbank.
In ihrem Monatsbericht vom Juli 1991 stellte die Bundesbank langfristige nominale Kapitalmarktzinsen der Preisentwicklung gegenüber und wies zusätzlich einen preisbereinigten langfristigen Zinssatz aus.
| Zeitraum | Nominaler langfristiger Zinssatz | Inflation / Preisentwicklung | Preisbereinigter langfristiger Zinssatz |
|---|---|---|---|
| 1980–1984 | 8,8 % | 4,5 % | 4,1 % |
| 1985–1989 | 6,4 % | 1,2 % | 5,1 % |
| 1990 | 8,9 % | 2,7 % | 6,0 % |
| 1. Quartal 1991 | 8,8 % | 2,7 % | 5,9 % |
Die Bundesbank weist diese Größen als Durchschnittswerte der jeweiligen Perioden aus( Bundesbank ).
Besonders interessant ist der Vergleich der beiden Hälften der 1980er-Jahre.
Zwischen 1980 und 1984 lag der nominale langfristige Zinssatz im Durchschnitt bei hohen 8,8 %. Gleichzeitig betrug die Preissteigerungsrate jedoch durchschnittlich 4,5 %. Die Bundesbank errechnete daraus einen preisbereinigten langfristigen Zinssatz von 4,1 %.
Von 1985 bis 1989 sank der nominale Zinssatz dagegen auf durchschnittlich 6,4 %.
Auf den ersten Blick könnte man daraus schließen, dass langfristige Zinsanlagen damit weniger attraktiv geworden seien.
Doch gleichzeitig ging die Inflation wesentlich stärker zurück. Sie betrug in der Bundesbank-Auswertung nur noch durchschnittlich 1,2 %. Der preisbereinigte langfristige Zinssatz stieg dadurch sogar auf 5,1 %.
1990 waren die Unterschiede noch ausgeprägter: Einem nominalen langfristigen Zinssatz von 8,9 % stand eine Preissteigerungsrate von 2,7 % gegenüber. Die Bundesbank weist für diesen Zeitraum einen preisbereinigten langfristigen Zinssatz von 6,0 % aus.
Warum die höchsten Nominalzinsen nicht automatisch am attraktivsten waren
Der historische Vergleich zeigt einen wichtigen Zusammenhang:
Eine niedrigere nominale Verzinsung kann real attraktiver sein als eine höhere nominale Verzinsung.
Angenommen, zwei unterschiedliche Zinsumfelder sehen so aus:
- 8 % nominale Rendite bei 7 % Inflation,
- 6 % nominale Rendite bei 1 % Inflation.
Im zweiten Fall ist die nominale Verzinsung niedriger. Gleichzeitig bleibt wesentlich mehr realer Kaufkraftzuwachs übrig.
Deshalb sind Aussagen wie:
„Früher gab es noch 8 oder 10 % Zinsen auf Staatsanleihen“
ohne den damaligen Inflationskontext nur begrenzt aussagekräftig.
Eine wesentlich bessere Frage lautet:
Wie hoch war die nominale Rendite im Verhältnis zur damaligen beziehungsweise zukünftig realisierten Inflation?
USA: 1980 und 1985 zeigen den Unterschied besonders deutlich
Die Vereinigten Staaten liefern ein noch extremeres historisches Beispiel.
Die Federal Reserve weist für zehnjährige US-Treasuries folgende durchschnittliche Jahresrenditen aus:
- 1980: 11,43 %
- 1985: 10,62 %
- 1990: 8,55 %
Die zugrunde liegende FRED-Reihe basiert auf Daten des Board of Governors des Federal Reserve Systems und enthält Jahresdurchschnitte der täglichen Werte. FRED
Gleichzeitig weist das U.S. Bureau of Labor Statistics für den Verbraucherpreisindex CPI-U folgende Veränderung der Jahresdurchschnittswerte aus:
- 1980: 13,5 %
- 1985: 3,6 %
- 1990: 5,4 %. Bureau of Labor Statistics
Damit ergibt sich folgende vereinfachte zeitgleiche Gegenüberstellung:
| Jahr | 10-jährige US-Treasury-Rendite | Inflation | Einfache Differenz |
|---|---|---|---|
| 1980 | 11,43 % | 13,5 % | −2,07 Prozentpunkte |
| 1985 | 10,62 % | 3,6 % | +7,02 Prozentpunkte |
| 1990 | 8,55 % | 5,4 % | +3,15 Prozentpunkte |
Diese Differenz ist ausdrücklich nicht mit der tatsächlich erzielten Realrendite eines konkreten zehnjährigen Treasury-Investments gleichzusetzen.
Die Treasury-Rendite des jeweiligen Jahres wird hier lediglich dem gleichzeitig herrschenden Inflationsumfeld gegenübergestellt. Für die tatsächlich realisierte Realrendite eines zehnjährigen Investments müsste die gesamte zukünftige Inflationsentwicklung während der Haltedauer berücksichtigt werden.
Trotzdem verdeutlicht die Gegenüberstellung den grundlegenden Unterschied sehr gut.
1980 klingt eine Treasury-Rendite von 11,43 % zunächst außergewöhnlich attraktiv. Gleichzeitig lag die damalige jährliche Verbraucherpreisinflation mit 13,5 % aber sogar darüber.
Nur fünf Jahre später war die Situation vollkommen anders.
1985 rentierten zehnjährige US-Staatsanleihen im Jahresdurchschnitt noch immer mit 10,62 %, während die Inflation auf lediglich 3,6 % zurückgegangen war. FRED
Das nominale Zinsniveau war also weiterhin sehr hoch, während der laufende Kaufkraftverlust wesentlich geringer ausfiel.
Sinkende Inflation kann bereits gekauften Anleihen zusätzlich helfen
Ein Rückgang der Inflation kann für Anleiheinvestoren noch aus einem zweiten Grund interessant sein.
Sinkende Inflation oder rückläufige Inflationserwartungen können dazu beitragen, dass Anleger niedrigere nominale Renditen für Staatsanleihen verlangen.
Sinkt die vom Markt geforderte Rendite einer bereits emittierten Festzinsanleihe, steigt grundsätzlich deren Marktpreis.
Ein Anleger, der eine Anleihe zuvor zu einer vergleichsweise hohen Rendite erworben hat, kann damit unter bestimmten Bedingungen von zwei Entwicklungen profitieren:
- Die nominal festgelegten zukünftigen Zahlungen verlieren bei niedrigerer Inflation weniger Kaufkraft.
- Sinkende Marktrenditen können den Kurs der bereits gehaltenen Anleihe steigen lassen.
Wie stark der Kurs reagiert, hängt insbesondere von der Duration einer Anleihe ab.
Eine Anleihe mit höherer Duration reagiert grundsätzlich empfindlicher auf Veränderungen ihrer Marktrendite.
Sinkende Inflation bedeutet nicht automatisch sinkende Anleiherenditen
Der Zusammenhang darf allerdings nicht zu stark vereinfacht werden.
Die Rendite einer zehnjährigen Staatsanleihe hängt nicht ausschließlich von der aktuellen Inflationsrate und auch nicht ausschließlich vom Leitzins der jeweiligen Zentralbank ab.
Relevant sind unter anderem:
- erwartete zukünftige Inflation,
- erwartete zukünftige Leitzinsen,
- reale Wachstumserwartungen,
- Laufzeit- und Risikoprämien,
- Angebot und Nachfrage am Anleihemarkt,
- fiskalische Entwicklungen und das erwartete Angebot neuer Staatsanleihen.
Deshalb kann eine Zentralbank beispielsweise ihren Leitzins senken, während die Rendite zehnjähriger Staatsanleihen kaum fällt oder sogar steigt.
Für den Kurs einer bereits bestehenden Anleihe ist letztlich entscheidend, wie sich die vom Markt verlangte Rendite für die entsprechende Laufzeit verändert.
Mehr dazu: Warum Anleihekurse schwanken.
Warum unerwartet hohe Inflation für lang laufende Anleihen besonders problematisch sein kann
Bei einer klassischen Festzinsanleihe sind die nominalen Zahlungsströme weitgehend vorgegeben.
Steigt das allgemeine Preisniveau stärker als ursprünglich erwartet, sinkt die reale Kaufkraft dieser zukünftigen Zahlungen.
Bei längeren Laufzeiten liegt ein größerer Teil der Zahlungen weiter in der Zukunft. Der Kaufkraftverlust kann deshalb über einen längeren Zeitraum wirken.
Hinzu kommt das Zinsänderungsrisiko.
Führt eine unerwartet hohe Inflation dazu, dass Investoren höhere Marktrenditen verlangen, fallen die Kurse bereits umlaufender festverzinslicher Anleihen.
Langfristige beziehungsweise durationsstarke Anleihen reagieren dabei grundsätzlich empfindlicher als ansonsten vergleichbare Anleihen mit niedrigerer Duration.
Ein Anleger, der eine Anleihe ohnehin bis zur Fälligkeit halten möchte, kann einen zwischenzeitlichen Kursverlust anders beurteilen als ein Anleger, der das Wertpapier vorher verkaufen muss.
Sofern der Emittent seinen Zahlungsverpflichtungen nachkommt, erfolgt bei Fälligkeit die vertraglich vorgesehene Rückzahlung. Der durch Inflation entstandene Kaufkraftverlust des zurückgezahlten Geldes wird dadurch jedoch nicht beseitigt.
Wie sieht die Situation 2026 in Deutschland aus?
Auch die aktuelle Situation zeigt, weshalb nominale Renditen nicht isoliert betrachtet werden sollten.
Die deutsche Inflationsrate lag im Juli 2026 bei 2,8 % gegenüber dem Vorjahresmonat. Im Juni waren es 2,3 %. Das Statistische Bundesamt weist für Juli außerdem eine Kerninflationsrate ohne Nahrungsmittel und Energie von 2,4 % aus. Statistisches Bundesamt
Für Ende Juli 2026 veröffentlichte die Deutsche Bundesbank gleichzeitig die Renditen börsennotierter Bundeswertpapiere. Bundesanleihen mit ungefähr zehn Jahren verbleibender Laufzeit lagen zu diesem Zeitpunkt in einer Größenordnung von etwa 2,9 %. Die Bundesbank stellt die entsprechenden Referenzpreise und Renditen börsentäglich bereit. Bundesbank
Die einfache Gegenüberstellung von ungefähr 2,9 % nominaler Rendite und 2,8 % aktueller Inflation zeigt damit einen wesentlich kleineren Abstand als die historischen Bundesbank-Werte für die zweite Hälfte der 1980er-Jahre oder das Jahr 1990.
Auch hier gilt aber:
2,9 % Rendite minus 2,8 % heutige Inflation ist keine Prognose der realen Rendite einer zehnjährigen Bundesanleihe.
Die tatsächliche zukünftige Realrendite hängt entscheidend davon ab, wie sich die Inflation während der kommenden Jahre entwickelt.
USA 2026: Der aktuelle Abstand ist etwas größer
Bei zehnjährigen US-Treasuries lag die durchschnittliche Marktrendite im Juli 2026 bei 4,60 %. Die FRED-Reihe basiert auf Daten des Federal Reserve Board ( FRED ).
Die Verbraucherpreise in den USA lagen im Juli 2026 gleichzeitig 3,4 % über dem Vorjahresniveau. Bureau of Labor Statistics
Als reine Momentaufnahme ergibt sich damit:
4,60 % − 3,40 % = 1,20 Prozentpunkte
Auch dieser Wert stellt keine garantierte zukünftige Realrendite dar.
Der zeitgleiche Abstand ist jedoch wesentlich kleiner als im historischen US-Beispiel von 1985 mit einer durchschnittlichen Treasury-Rendite von 10,62 % und einer Jahresinflationsrate von 3,6 %. FRED
Für einen Anleger aus dem Euroraum kommt bei einer US-Staatsanleihe außerdem das Wechselkursrisiko hinzu.
Eine positive reale Rendite in US-Dollar bedeutet daher nicht automatisch, dass nach Umrechnung in Euro ebenfalls derselbe reale Ertrag erzielt wird.
Wann können Anleihen trotz hoher Inflation interessant sein?
Eine hohe Inflationsrate bedeutet nicht automatisch, dass ein Anleiheinvestment unattraktiv sein muss.
Entscheidend ist unter anderem, welches Inflationsniveau der Markt bereits erwartet und in den Renditen eingepreist hat.
Angenommen, die Inflation beträgt aktuell 5 % und eine länger laufende Staatsanleihe rentiert mit 6 %.
Bleibt die Inflation dauerhaft ungefähr auf diesem Niveau, ist der reale Ertrag vergleichsweise gering.
Geht die Inflation in den folgenden Jahren dagegen deutlich zurück, während sich der Anleger zuvor eine hohe nominale Rendite gesichert hat, kann die reale Entwicklung wesentlich günstiger ausfallen.
Darüber hinaus können sinkende Marktrenditen den Kurs der bereits gehaltenen Anleihe erhöhen.
Umgekehrt gilt aber auch: Bleibt die Inflation länger hoch als erwartet oder steigt sie weiter an, können die vom Markt geforderten Renditen weiter steigen und die Kurse bereits bestehender Anleihen belasten.
Gerade hohe nominale Anleiherenditen entstehen deshalb häufig nicht ohne Grund. Sie können Ausdruck eines Umfelds mit erhöhter Inflations-, Zins- oder Kapitalmarktunsicherheit sein.
Erwartete Inflation ist wichtiger als die heutige Inflationsrate
Bei der Bewertung einer länger laufenden Anleihe ist deshalb die Frage nach der zukünftigen Inflation zentral.
Diese lässt sich allerdings nicht mit Sicherheit vorhersagen.
Marktteilnehmer nutzen zur Einschätzung unter anderem:
- Inflationsprognosen von Zentralbanken und Institutionen,
- Umfragen zu Inflationserwartungen,
- Renditen nominaler Staatsanleihen und
- Renditen inflationsindexierter Staatsanleihen.
Die Renditedifferenz zwischen einer nominalen und einer vergleichbaren inflationsgeschützten Staatsanleihe wird häufig als Break-even-Inflationsrate bezeichnet.
Sie kann einen Hinweis darauf geben, welches durchschnittliche Inflationsniveau am Markt eingepreist ist.
Allerdings ist auch die Break-even-Rate keine reine und sichere Inflationsprognose. Unter anderem Inflationsrisikoprämien und unterschiedliche Liquidität der jeweiligen Anleihen können den Vergleich beeinflussen.
Was bedeutet Deflation für Festzinsanleihen?
Der Gegenfall zur Inflation ist die Deflation, also ein anhaltender Rückgang des allgemeinen Preisniveaus.
Für eine klassische Festzinsanleihe kann dies hinsichtlich der Kaufkraft ihrer nominalen Zahlungsströme grundsätzlich günstig sein.
Beträgt die nominale Rendite beispielsweise 2 %, während das Preisniveau um 1 % fällt, steigt die reale Kaufkraft stärker als die Nominalrendite allein vermuten lässt.
Ausgeprägte deflationäre Entwicklungen können zudem mit rückläufigen Marktzinsen beziehungsweise Anleiherenditen verbunden sein. In diesem Fall können bereits bestehende Festzinsanleihen zusätzlich Kursgewinne erzielen.
Deflation besitzt allerdings auch erhebliche gesamtwirtschaftliche Risiken und führt nicht zwangsläufig unter allen Umständen zu einem bestimmten Verlauf der langfristigen Kapitalmarktrenditen.
Kupon, Rendite und Realrendite unterscheiden
Für eine sachgerechte Beurteilung sollten deshalb mindestens drei Größen voneinander getrennt werden.
Kupon:
Der Kupon bestimmt die vertragliche Zinszahlung im Verhältnis zum Nominalwert der Anleihe.
Rendite bis Fälligkeit:
Sie berücksichtigt neben den Kupons insbesondere den Kaufpreis, die Restlaufzeit und die spätere Rückzahlung.
Realrendite:
Sie berücksichtigt zusätzlich den Kaufkraftverlust beziehungsweise Kaufkraftgewinn durch die Preisentwicklung.
Eine Anleihe kann deshalb einen hohen Kupon haben, aber aufgrund eines hohen Kaufkurses nur eine wesentlich niedrigere Rendite bis Fälligkeit bieten.
Und selbst eine positive nominale Rendite kann nach Berücksichtigung der Inflation mit einem realen Kaufkraftverlust verbunden sein.
Warum historische Anleiherenditen immer zusammen mit der Inflation betrachtet werden sollten
Die historischen Daten aus Deutschland und den USA zeigen, warum sich frühere Zinsniveaus nicht ohne Weiteres mit heutigen Renditen vergleichen lassen.
Die Aussage
„In den 1980er-Jahren gab es noch 8 oder 10 % auf Staatsanleihen“
enthält nur die halbe Information.
1980 rentierten zehnjährige US-Staatsanleihen durchschnittlich mit 11,43 %. Gleichzeitig lag die durchschnittliche Verbraucherpreisinflation bei 13,5 %. Fünf Jahre später betrug die Treasury-Rendite immer noch 10,62 %, während die Inflation auf 3,6 % gefallen war. FRED
Auch der deutsche Vergleich zeigt denselben grundlegenden Effekt.
Zwischen 1985 und 1989 waren die nominalen langfristigen Zinsen mit durchschnittlich 6,4 % niedriger als zwischen 1980 und 1984 mit 8,8 %. Trotzdem weist die Bundesbank für den späteren Zeitraum den höheren preisbereinigten langfristigen Zinssatz aus.( Bundesbank )
Die höchste nominale Verzinsung ist deshalb nicht automatisch die höchste reale Verzinsung.
Können inflationsindexierte Anleihen eine Alternative sein?
Anleger, die das Inflationsrisiko klassischer Nominalanleihen gezielter berücksichtigen möchten, können auch inflationsindexierte Staatsanleihen betrachten.
Bei diesen Wertpapieren werden bestimmte Zahlungsgrößen nach festgelegten Regeln an einen Preisindex gekoppelt.
Dadurch unterscheiden sie sich grundlegend von klassischen Festzinsanleihen, deren nominale Zahlungsströme fest vereinbart sind.
Allerdings sind auch inflationsindexierte Anleihen nicht risikofrei.
Ihre Kurse können beispielsweise auf Veränderungen der realen Marktrenditen reagieren. Außerdem hängt ihre relative Attraktivität davon ab, welche zukünftige Inflation bereits in den Marktpreisen berücksichtigt ist.
Ein Vergleich zwischen klassischen Nominalanleihen und inflationsindexierten Anleihen sollte deshalb sowohl die erwartete Inflation als auch die jeweiligen nominalen beziehungsweise realen Renditen berücksichtigen.
Fazit: Entscheidend ist nicht nur, wie hoch die Rendite aussieht
Bei der Bewertung einer Anleihe sollte die nominale Rendite niemals vollständig isoliert betrachtet werden.
Die historischen Beispiele zeigen das besonders eindrucksvoll.
In Deutschland betrug der langfristige nominale Zinssatz zwischen 1985 und 1989 durchschnittlich 6,4 %. Weil die Preissteigerungsrate gleichzeitig lediglich 1,2 % betrug, weist die Deutsche Bundesbank einen preisbereinigten langfristigen Zinssatz von 5,1 % aus. Für 1990 waren es sogar 6,0 %. Bundesbank
In den USA waren zehnjährige Treasury-Renditen sowohl 1980 als auch 1985 zweistellig. Die Inflationsbedingungen waren jedoch grundlegend verschieden: 1980 betrug die durchschnittliche Inflation 13,5 %, 1985 nur noch 3,6 %. FRED
Die aktuelle Situation unterscheidet sich davon deutlich. Im Juli 2026 betrug die deutsche Inflationsrate 2,8 %, während Bundesanleihen mit ungefähr zehn Jahren Restlaufzeit Ende Juli in einer Größenordnung von rund 2,9 % rentierten. In den USA standen einer durchschnittlichen zehnjährigen Treasury-Rendite von 4,60 % im Juli 2026 eine Verbraucherpreisinflation von 3,4 % gegenüber. Statistisches Bundesamt
Solche Gegenüberstellungen helfen dabei, das jeweilige Zinsumfeld einzuordnen. Sie sind jedoch keine Vorhersage der später tatsächlich erzielten Realrendite.
Für ein längerfristiges Anleiheinvestment lautet die entscheidende Frage deshalb nicht nur:
Wie hoch ist die nominale Rendite heute?
Sondern ebenso:
Welche Inflation wird während meiner tatsächlichen Haltedauer eintreten – und wie viel Kaufkraft bleibt von meinen zukünftigen Zahlungen übrig?
Quellen und weiterführende Informationen
Deutsche Bundesbank: Monatsbericht Juli 1991, historische Tabelle „Capital market yield and inflation“. Monatsbericht Juli 1991
Europäische Zentralbank: Erklärung zum Unterschied zwischen nominalen und realen Zinssätzen. Nominalzins und Realzins – EZB
Finanzmarktaufischt Österreich: Informationsblatt über die Auswirkungen von Inflation und Zinsen auf Finanzanlagen. Informationsblatt zu Inflation und Zinsen
Deutsche Bundesbank: Kurse und Renditen börsennotierter Bundeswertpapiere. Bundeswertpapiere – Kurse und Renditen
Statistisches Bundesamt: Verbraucherpreisindex und Inflationsrate in Deutschland, einschließlich Juli 2026. Inflationsrate Juli 2026 – Destatis
Federal Reserve / FRED: Historische Jahresdurchschnittsrenditen zehnjähriger US-Treasuries sowie aktuelle Monatsdaten. 10-Year Treasury – FRED
U.S. Bureau of Labor Statistics: Historische CPI-U-Daten und aktuelle Verbraucherpreisdaten. Consumer Price Index – BLS
Hinweis: Historische und aktuelle Rendite- und Inflationswerte dienen der Veranschaulichung wirtschaftlicher Zusammenhänge. Die zeitgleiche Differenz zwischen einer Anleiherendite und einer aktuellen Inflationsrate entspricht nicht zwangsläufig der tatsächlich erzielten Realrendite eines konkreten Investments. Der Beitrag dient ausschließlich allgemeinen Informationszwecken und stellt keine Anlageberatung oder Empfehlung zum Kauf oder Verkauf von Finanzinstrumenten dar.