

Veröffentlicht: 06. August 2026 · Zuletzt aktualisiert: 06. August 2026 Autor: S. Fiedler
Hinweis: Dieser Artikel dient ausschließlich der allgemeinen Information und stellt keine Anlageberatung oder Empfehlung zum Kauf oder Verkauf von Finanzinstrumenten dar
ETF-Portfolio mit USA, Europa und Emerging Markets: 3 günstige ETFs als Beispiel
Ein globales Aktienportfolio muss nicht zwangsläufig aus einem einzigen MSCI-World-, MSCI-ACWI- oder FTSE-All-World-ETF bestehen. Eine Alternative besteht darin, größere Regionen über separate ETFs abzubilden und deren Gewichtung selbst festzulegen.
Ein mögliches Beispiel ist die Kombination aus einem USA-ETF, einem Europa-ETF und einem ETF auf Schwellenländer. Dadurch entsteht eine übersichtliche Drei-Baustein-Struktur, bei der die regionale Aufteilung bewusst vom Anleger gesteuert werden kann.
Für dieses Beispiel werden drei vergleichsweise kostengünstige UCITS-ETFs betrachtet:
| Region | ETF | WKN | Index | TER* |
|---|---|---|---|---|
| USA | UBS Core MSCI USA UCITS ETF | A2ARF7 | MSCI USA | 0,03 % |
| Europa | Amundi Prime Europe UCITS ETF | A2PBLF | Solactive GBS Developed Markets Europe Large & Mid Cap | 0,05 % |
| Emerging Markets | iShares Core MSCI EM IMI UCITS ETF | A111X9 | MSCI Emerging Markets IMI | 0,18 % |
*Stand August 2026. Die laufenden Kosten eines ETF können sich zukünftig ändern.
UBS hat die Gebühr des Core MSCI USA ETF im Mai 2026 sogar von 0,06 auf 0,03 Prozent reduziert. Der Amundi Prime Europe wird derzeit mit 0,05 Prozent TER geführt, während BlackRock für den iShares Core MSCI EM IMI 0,18 Prozent angibt.
Die niedrigen Kosten sind allerdings nicht der alleinige Grund für diese Kombination. Interessanter ist die klare Aufteilung in drei unterschiedliche Aktienmarktregionen.
Was ist die Idee hinter diesem 3-ETF-Portfolio?
Bei einem klassischen Welt-ETF entscheidet im Wesentlichen die Indexmethodik darüber, wie stark einzelne Länder und Regionen gewichtet werden. Anleger müssen sich um diese Aufteilung kaum kümmern.
Bei einem Regionenportfolio ist es anders.
USA, Europa und Emerging Markets werden über drei eigenständige ETFs abgebildet. Dadurch kann beispielsweise entschieden werden, ob die USA entsprechend ihrer hohen globalen Börsenkapitalisierung einen sehr großen Anteil erhalten sollen oder ob Europa und Schwellenländer bewusst stärker berücksichtigt werden.
Die zusätzliche Kontrolle bringt allerdings auch mehr Verantwortung mit sich. Die gewünschte Gewichtung muss selbst festgelegt und gegebenenfalls durch Rebalancing wiederhergestellt werden.
Der Ansatz unterscheidet sich damit von einer Ein-ETF-Lösung auf den MSCI ACWI IMI. Dieser enthält Industrie- und Schwellenländer einschließlich Small Caps bereits innerhalb eines einzigen Index. Genau diese Möglichkeit sowie eine Kombination aus MSCI World, EM IMI und World Small Caps wird im Artikel „MSCI World vs. MSCI ACWI“ bereits ausführlicher behandelt.
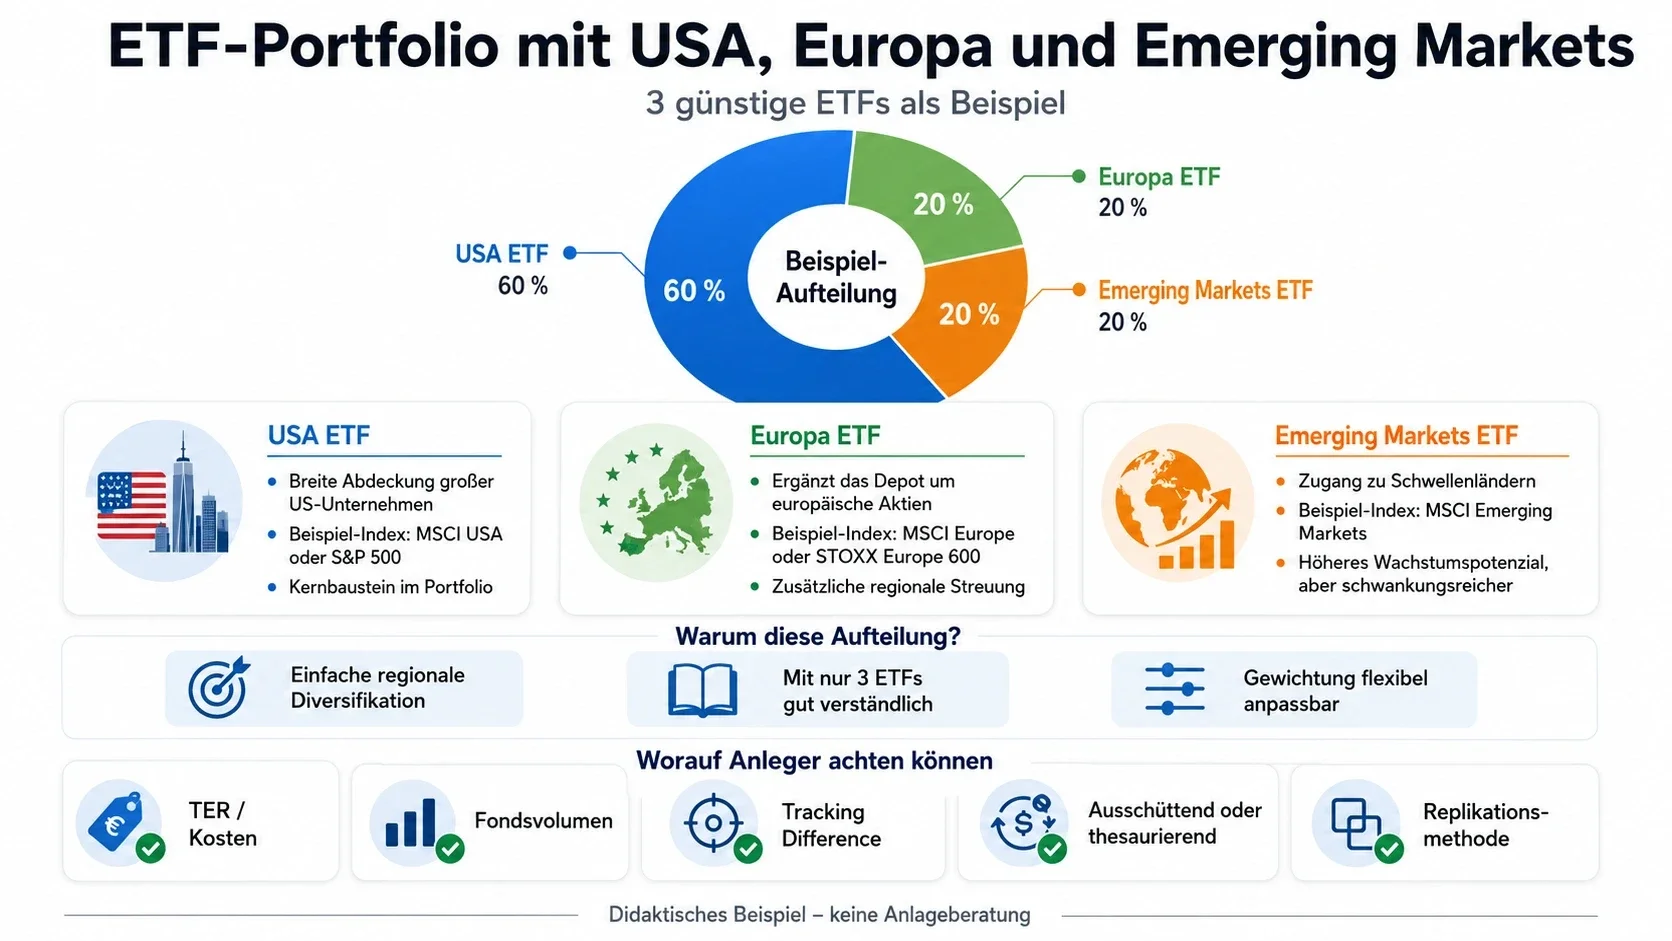
Die Infografik zeigt schematisch, wie ein Aktienportfolio aus drei regionalen ETF-Bausteinen für die USA, Europa und Emerging Markets aufgebaut werden kann. Die dargestellte Aufteilung von 60 Prozent USA sowie jeweils 20 Prozent Europa und Schwellenländer dient lediglich als Beispiel. Zusätzlich zeigt die Grafik wichtige Kriterien bei der ETF-Auswahl wie TER, Fondsvolumen, Tracking Difference, Ertragsverwendung und Replikationsmethode. Die Gewichtungen können je nach gewähltem Portfolioansatz individuell angepasst werden.
Hinweis zur Abbildung: Die Grafik nennt beispielsweise beim Europa-Baustein „MSCI Europe oder STOXX Europe 600“. Unser konkreter Artikel verwendet dagegen den Amundi Prime Europe auf den Solactive GBS Developed Markets Europe Large & Mid Cap. Außerdem zeigt die Grafik 60/20/20, während wir im Artikel auch 60/25/15 und 50/30/20 betrachten.
Hinweis: Diese Grafik wurde mithilfe künstlicher Intelligenz erstellt und redaktionell überarbeitet. Sie dient der vereinfachten Veranschaulichung und stellt keine Anlageberatung dar.
UBS Core MSCI USA – WKN A2ARF7
Der UBS Core MSCI USA UCITS ETF mit der WKN A2ARF7 bildet den MSCI USA Index physisch ab. UBS weist seit Mai 2026 eine laufende Gebühr von lediglich 0,03 Prozent für die ungesicherte Anteilsklasse aus.
Der MSCI USA geht etwas über das bekannte Konzept des S&P 500 hinaus. Er enthält Large und Mid Caps des US-Aktienmarktes und soll ungefähr 85 Prozent der frei handelbaren US-Marktkapitalisierung erfassen. Ende Juni 2026 bestand der Index aus 527 Unternehmen.
Das bedeutet allerdings auch:
A2ARF7 ist kein vollständiger US-Aktienmarkt-ETF.
US-Small-Caps gehören nicht zum Kern des MSCI USA. Für die Funktion als großer regionaler Kernbaustein ist die Abdeckung von Large und Mid Caps aber sehr breit.
Der ETF selbst ist thesaurierend und physisch replizierend. Sein Fondsvolumen lag zuletzt bei mehreren Milliarden Euro.
Eine Besonderheit ist die starke Gewichtung der inzwischen sehr großen US-Technologiekonzerne. Das entsteht nicht durch eine aktive Entscheidung von UBS, sondern aus der Gewichtung des MSCI USA nach frei handelbarer Marktkapitalisierung. Nvidia, Apple, Microsoft, Amazon und Alphabet gehören derzeit entsprechend zu den größten Indexpositionen.
Amundi Prime Europe – WKN A2PBLF
Als europäischer Baustein dient in diesem Beispiel der Amundi Prime Europe UCITS ETF mit der WKN A2PBLF.
Der ETF folgt dem Solactive GBS Developed Markets Europe Large & Mid Cap Index. Der Index soll ungefähr die größten 85 Prozent der frei handelbaren Marktkapitalisierung der entwickelten europäischen Aktienmärkte erfassen und gewichtet die Unternehmen nach ihrer Free-Float-Marktkapitalisierung.
Damit handelt es sich gerade nicht um einen konzentrierten ETF mit nur einigen wenigen europäischen Blue Chips. Der zugrunde liegende Index umfasst einen breiten Querschnitt großer und mittelgroßer europäischer Unternehmen.
Der Amundi ETF weist derzeit eine TER von 0,05 Prozent auf, ist ausschüttend und bildet den Index physisch ab. Ende Juli 2026 wurde ein Fondsvolumen von rund 580 Millionen Euro angegeben.
Interessant ist auch die Indexpflege: Solactive überprüft die entsprechende Global-Benchmark-Serie regelmäßig. Bei der europäischen Large-/Mid-Cap-Variante erfolgt die vollständige Rekonstitution inzwischen vierteljährlich.
Eine vierteljährliche Überprüfung bedeutet allerdings nicht, dass alle drei Monate große Teile des Portfolios ausgetauscht werden. Unternehmen bleiben im Index, solange sie die jeweiligen Kriterien erfüllen. Ein Indexreview ist deshalb nicht mit einer vollständigen Umschichtung gleichzusetzen.
iShares Core MSCI EM IMI – WKN A111X9
Der dritte Baustein erweitert das Portfolio um Schwellenländer.
Der iShares Core MSCI EM IMI UCITS ETF mit der WKN A111X9 bildet den MSCI Emerging Markets Investable Market Index nach. Im Gegensatz zu den beiden ersten Bausteinen berücksichtigt dieser Index nicht nur Large und Mid Caps, sondern zusätzlich Small Caps.
MSCI möchte mit dem EM IMI ungefähr 99 Prozent der frei handelbaren Marktkapitalisierung der berücksichtigten Schwellenländer erfassen. Ende Juni 2026 enthielt der Index 3.017 Wertpapiere. Der konkrete iShares ETF hielt Ende Juli rund 3.050 Positionen.
BlackRock nennt für A111X9 derzeit:
| Merkmal | A111X9 |
|---|---|
| TER | 0,18 % |
| Ertragsverwendung | thesaurierend |
| Replikation | physisch |
| Rebalancing | vierteljährlich |
| Fondsvermögen | rund 41 Mrd. USD |
| Fondsauflegung | Mai 2014 |
Die Produktdaten stammen von iShares mit Stand Ende Juli 2026.
Dieser Baustein führt unter anderem asiatische, lateinamerikanische und weitere Emerging-Markets-Unternehmen in das Portfolio ein, die weder vom MSCI USA noch vom europäischen Solactive-Index erfasst werden.
Wie ergänzen sich die drei ETFs?
Die Konstruktion ist auf den ersten Blick einfach:
USA + entwickeltes Europa + Emerging Markets.
Dabei werden mehrere tausend Aktien mittelbar über drei Fonds gehalten. Die tatsächliche Diversifikation lässt sich allerdings nicht allein aus der Zahl der Positionen ableiten.
Der USA-Baustein bleibt stark von den großen US-Unternehmen geprägt.
Europa besitzt eine andere Branchenstruktur, während der Emerging-Markets-Baustein zusätzliche Länder sowie auch kleinere Unternehmen hinzufügt.
Damit entsteht eine deutlich andere Konstruktion als bei drei sehr ähnlichen Welt-ETFs, deren größte Positionen möglicherweise weitgehend identisch wären.
Drei konkrete ETF-Bausteine für USA, Europa und Emerging Markets
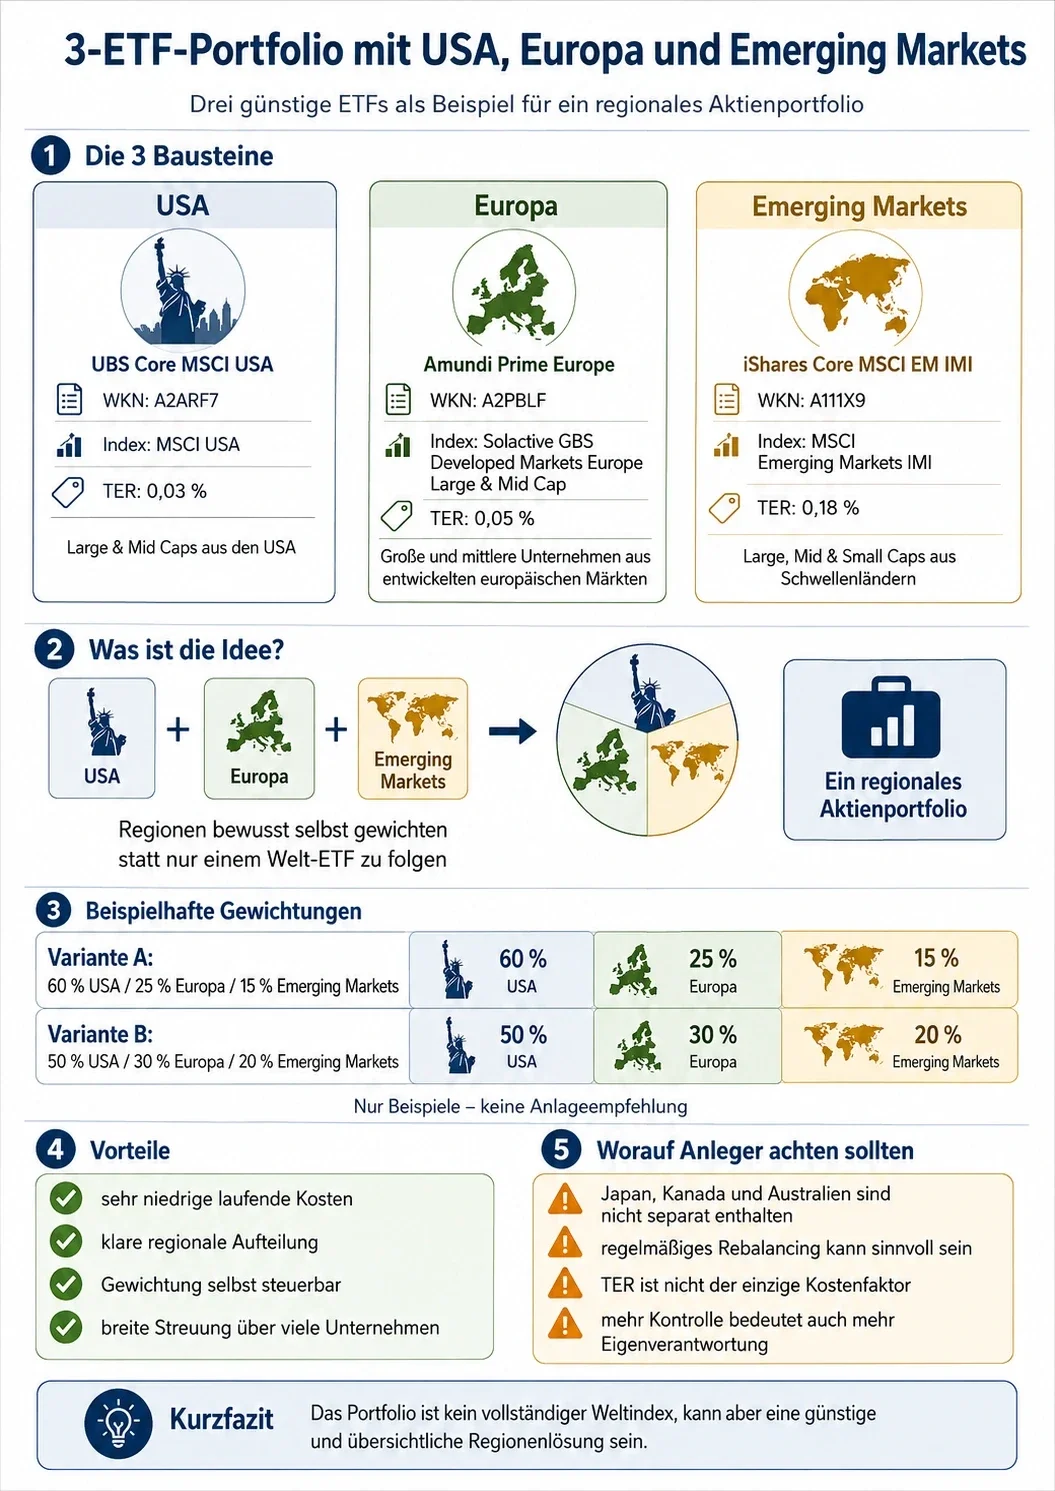
Die Infografik zeigt ein beispielhaftes 3-ETF-Portfolio aus drei regionalen Bausteinen. Der UBS Core MSCI USA (WKN A2ARF7) bildet große und mittelgroße US-Unternehmen ab, der Amundi Prime Europe (WKN A2PBLF) deckt große und mittelgroße Unternehmen aus entwickelten europäischen Märkten ab und der iShares Core MSCI Emerging Markets IMI (WKN A111X9) ergänzt das Portfolio um Large, Mid und Small Caps aus Schwellenländern. Zusätzlich veranschaulicht die Grafik mögliche Gewichtungen, die niedrigen laufenden Kosten sowie wichtige Grenzen der regionalen Portfolioaufteilung.
KI-Hinweis: Diese Infografik wurde mithilfe künstlicher Intelligenz erstellt und anschließend redaktionell geprüft. Die dargestellten ETFs und Gewichtungen dienen ausschließlich der Veranschaulichung und stellen keine Anlageempfehlung dar.
Welche Märkte fehlen trotzdem?
Gerade dieser Punkt sollte bei dem Portfolio nicht verschwiegen werden.
Es ist kein vollständiges Weltportfolio.
Die entwickelten Märkte werden lediglich über die USA und Europa abgebildet. Entwickelte Aktienmärkte außerhalb dieser beiden Regionen sind nicht als eigener Baustein enthalten.
Dazu zählen beispielsweise Japan, Kanada und Australien. Diese Lücke ergibt sich direkt aus den drei verwendeten Indexuniversen: MSCI USA bildet den US-Markt ab, der Solactive-Index entwickelte europäische Märkte und der MSCI EM IMI ausschließlich Emerging Markets.
Genau hierin besteht ein wichtiger Unterschied zum MSCI ACWI beziehungsweise MSCI ACWI IMI.
Die Drei-ETF-Struktur sollte deshalb nicht als exakter Nachbau des globalen Aktienmarktes verstanden werden, sondern als bewusst vereinfachtes Regionenportfolio.
Das kann gewollt sein. Wer dagegen möglichst nah am globalen investierbaren Aktienmarkt bleiben möchte, findet mit einem breiten All-Country-Index die einfachere Konstruktion.
Wie könnte eine Gewichtung aussehen?
Eine einzig richtige Gewichtung gibt es nicht. Mit regionalen ETFs wird gerade die Entscheidung über die Gewichtung vom Index auf den Anleger übertragen.
Zur reinen Veranschaulichung lassen sich beispielsweise folgende Konstruktionen betrachten:
| USA | Europa | Emerging Markets | Charakter |
|---|---|---|---|
| 60 % | 25 % | 15 % | stärker USA-orientiert |
| 50 % | 30 % | 20 % | Europa und EM stärker berücksichtigt |
Das sind keine empfohlenen Zielquoten, sondern Beispiele dafür, wie sich die drei Bausteine unterschiedlich gewichten lassen.
Bei 60 Prozent A2ARF7, 25 Prozent A2PBLF und 15 Prozent A111X9 läge die rechnerisch gewichtete TER anhand der derzeitigen Kosten bei nur rund 0,058 Prozent pro Jahr.
Bei einer Verteilung von 50/30/20 wären es ungefähr 0,066 Prozent.
Damit lägen die laufenden Produktkosten beider Beispielkombinationen rechnerisch bei deutlich unter 0,10 Prozent. Allerdings können sich TERs ändern. Außerdem sagt die TER allein noch nichts über Spread, Tracking Difference, Handelskosten oder steuerliche Auswirkungen aus.
Gerade bei einem langfristigen Portfolio sollte deshalb nicht versucht werden, die Strategie ausschließlich um die letzten Hundertstelprozentpunkte Kosten zu optimieren.
Muss das Portfolio regelmäßig rebalanciert werden?
Innerhalb der einzelnen ETFs übernimmt der jeweilige Fonds die Anpassung an seinen Index.
Etwas anderes gilt für das Verhältnis zwischen den drei ETFs.
Steigen beispielsweise US-Aktien über mehrere Jahre deutlich stärker als europäische oder Schwellenländeraktien, kann sich eine ursprünglich festgelegte 60/25/15-Struktur deutlich verschieben.
Wer eine bestimmte regionale Zielgewichtung beibehalten möchte, müsste deshalb gelegentlich rebalancieren.
Das bedeutet nicht zwangsläufig, sofort Anteile zu verkaufen. Bei einem laufenden Sparplan können neue Sparraten beispielsweise stärker in den zwischenzeitlich untergewichteten Baustein gelenkt werden. Dadurch lässt sich die Allokation teilweise wieder annähern, ohne bestehende Positionen verkaufen zu müssen.
Verursacht die vierteljährliche Indexanpassung hohe Kosten?
Allein aus der Häufigkeit der Indexüberprüfung lässt sich das nicht ableiten.
Ein gutes Beispiel ist der MSCI USA: Obwohl MSCI seine zugrunde liegenden Global-Investable-Market-Indizes regelmäßig überprüft, weist der MSCI USA für die vergangenen zwölf Monate lediglich einen Turnover von 2,67 Prozent aus. Beim wesentlich breiteren MSCI Emerging Markets IMI waren es 4,89 Prozent.
Das liegt unter anderem daran, dass sich bei einem nach Marktkapitalisierung gewichteten Index viele Gewichtungsänderungen automatisch ergeben.
Steigt beispielsweise der Aktienkurs eines Unternehmens, steigt gleichzeitig dessen Anteil am Marktwert des Index. Der ETF muss deshalb nicht ständig aktiv Aktien zukaufen, nur um diese Kursbewegung nachzuvollziehen.
Transaktionen entstehen insbesondere durch tatsächliche Indexaufnahmen und -ausschlüsse, Veränderungen der Aktienzahl oder des Free Floats sowie Unternehmensereignisse.
Die damit verbundenen internen Transaktionskosten sind zudem nicht einfach identisch mit der ausgewiesenen TER.
3 regionale ETFs oder ein MSCI ACWI IMI ETF?
Beide Ansätze verfolgen unterschiedliche Ziele.
| Merkmal | 3 regionale ETFs | ACWI IMI ETF |
|---|---|---|
| Anzahl Produkte | 3 | 1 |
| Regionale Gewichtung selbst steuerbar | ja | kaum |
| Emerging Markets | ja | ja |
| Small Caps | teilweise, über EM IMI | weltweit enthalten |
| Japan/Kanada/Australien | nicht separat abgedeckt | grundsätzlich enthalten |
| Rebalancing zwischen ETFs | erforderlich, wenn Zielquoten beibehalten werden sollen | entfällt |
| Komplexität | höher | niedriger |
| laufende Produktkosten | in diesem Beispiel sehr niedrig | abhängig vom konkreten ETF |
Damit ist die regionale Lösung nicht automatisch besser.
Ein MSCI ACWI IMI besitzt den großen Vorteil, dass Industrieländer, Schwellenländer sowie Large, Mid und Small Caps bereits innerhalb eines einzigen Produkts zusammengeführt werden. Dein bestehender MSCI-World-/ACWI-Artikel behandelt genau diesen Unterschied bereits ausführlich.
Die Drei-ETF-Lösung bietet dafür mehr Gestaltungsspielraum. Wer Europa oder Emerging Markets bewusst anders gewichten möchte als ein globaler Marktkapitalisierungsindex, kann dies direkt über die jeweiligen Bausteine tun.
Sind drei ETFs automatisch besser diversifiziert als ein Welt-ETF?
Nein.
Die Zahl der ETFs sagt wenig darüber aus, wie breit ein Portfolio tatsächlich aufgestellt ist.
Drei ETFs können nahezu dieselben Aktien enthalten und dadurch große Überschneidungen verursachen. Umgekehrt kann bereits ein einzelner sehr breiter ETF mehrere tausend Unternehmen abbilden.
Bei der hier betrachteten Struktur besitzen die drei Bausteine allerdings weitgehend unterschiedliche regionale Aufgaben. Deshalb entstehen wesentlich weniger offensichtliche Überschneidungen als beispielsweise bei einer Kombination aus MSCI World, S&P 500 und Nasdaq-100.
Gleichzeitig entsteht jedoch durch den bewussten Verzicht auf einige entwickelte Märkte eine andere Form der Konzentration.
Vorteile und Nachteile des Regionenportfolios
Der interessante Punkt dieser Konstruktion liegt nicht allein in den niedrigen TERs.
Zu den möglichen Vorteilen zählen die klare regionale Aufteilung, die Möglichkeit eigener Gewichtungen und die derzeit sehr niedrigen laufenden Kosten der ausgewählten Produkte.
Dem stehen zusätzliche Entscheidungen gegenüber: Die drei Zielquoten müssen festgelegt werden, Rebalancing kann notwendig werden und entwickelte Märkte außerhalb von USA und Europa fehlen.
Damit bietet die Lösung mehr Kontrolle, aber gleichzeitig mehr Möglichkeiten, bewusst oder unbewusst vom globalen Aktienmarkt abzuweichen.
Fazit: Drei günstige Bausteine mit bewusster regionaler Steuerung
Mit dem UBS Core MSCI USA (A2ARF7), dem Amundi Prime Europe (A2PBLF) und dem iShares Core MSCI EM IMI (A111X9) lässt sich ein sehr kostengünstiges internationales Aktienportfolio aus drei regionalen Bausteinen konstruieren. Die aktuellen TERs von 0,03, 0,05 und 0,18 Prozent sind niedrig, wobei sich diese Kosten zukünftig verändern können.
Die entscheidende Besonderheit gegenüber einem klassischen Welt-ETF besteht jedoch nicht in den Kosten.
Der Anleger übernimmt selbst die Entscheidung, wie stark USA, Europa und Emerging Markets gewichtet werden.
Damit steigt die Flexibilität, gleichzeitig aber auch die Verantwortung für die Portfolioaufteilung.
Außerdem darf die Konstruktion nicht mit einer vollständigen Weltmarktabdeckung verwechselt werden. Japan, Kanada, Australien und weitere entwickelte Märkte außerhalb Europas und der USA werden durch diese drei Bausteine nicht eigenständig berücksichtigt.
Wer dagegen möglichst viele Aktienmärkte mit nur einem Produkt erfassen möchte, kann einen MSCI-ACWI-IMI-ETF als einfachere Alternative betrachten. Wer Regionen bewusst selbst gewichten möchte, erhält mit einer Drei-ETF-Struktur dagegen mehr Kontrolle.
Hinweis: Die genannten ETFs und Gewichtungen dienen ausschließlich der Veranschaulichung verschiedener Portfolioansätze. Sie stellen keine individuelle Anlageberatung oder Aufforderung zum Kauf oder Verkauf bestimmter Finanzinstrumente dar. Vergangene Wertentwicklungen lassen keine verlässlichen Rückschlüsse auf zukünftige Ergebnisse zu. Kosten, Fondsvolumen, Indexzusammensetzung und weitere Produktmerkmale können sich ändern.